Как производителям полимеров и спецхимии войти в реестр Минпромторга и получить доступ к госзакупкам
Химическая промышленность России переживает структурные изменения. Триллионные инвестиции, новые логистические цепочки и растущий внутренний спрос формируют новые правила работы. Сегодня недостаточно выпускать качественную продукцию по конкурентоспособной цене. Ключевым фактором успеха стал официальный статус: включение в реестр Минпромторга открывает доступ к крупнейшим контрактам — от госкорпораций до инфраструктурных проектов. Принадлежность продукции к российскому производству определяет, кто получит заказы, а кто останется вне рынка.
Современное состояние отрасли
К 2025–2026 годам российская химическая промышленность демонстрирует устойчивость при неоднородной динамике. Отрасль сохраняет инвестиционную привлекательность и системную значимость, но показывает разнонаправленные тенденции — от роста в отдельных нишах до стагнации в целом.
Объём отгрузки химической продукции в 2025 году оценивается в 6,6 трлн руб., что подтверждает сохранение масштабов. Химия остаётся одной из ключевых отраслей: на неё приходится около 11% обрабатывающего сектора, а в отрасли работает более 1000 предприятий по всей стране.
Рынок сохраняет устойчивую структуру. Основу формирует базовая химия — полимеры, пластмассы, минеральные удобрения и нефтехимия. Эти сегменты обеспечивают основной объём производства, экспорта и загрузку смежных отраслей.
Инвестиционный парадокс
Главная особенность текущего этапа — резкий рост капиталовложений при замедлении производственных показателей.
В 2024 году инвестиции в химический комплекс составили 1,6 трлн руб., а в первой половине 2025 года — более 1,15 трлн руб., что указывает на ускорение модернизации. Однако выпуск продукции в 2025 году показал околонулевую динамику (снижение до 0,8%). Это свидетельствует о переходном периоде, когда инвестиции ещё не трансформировались в рост объёмов.
Причина — специфика капиталовложений. Значительная часть направлена на:
- Замещение импортных технологий и компонентов
- Формирование новых производственных цепочек
- Углубление переработки сырья
Таким образом, отрасль инвестирует в перспективные направления, а не в сиюминутный прирост.
Точки роста внутри отрасли
Несмотря на общую стагнацию, выделяются динамичные сегменты:
- Агрохимия — благодаря спросу со стороны АПК и экспорту удобрений
- Лакокрасочные материалы — под влиянием строительного бума и инфраструктурных проектов
- Химические волокна и материалы — как часть импортозамещения и развития новых производств
Эта динамика подтверждает структурный сдвиг: спрос смещается от сырьевых продуктов к товарам с высокой добавленной стоимостью.
Химия как промышленная инфраструктура
Особенность отрасли — её незаметность для конечного потребителя при критической роли в экономике. Фактически химия — это инфраструктура промышленности, обеспечивающая:
- Нефтегаз (реагенты, катализаторы)
- Сельское хозяйство (удобрения)
- Строительство (полимеры, ПВХ)
- Машиностроение и транспорт
- ЖКХ и водоочистку
Именно поэтому даже в сложных условиях отрасль не демонстрирует резкого спада: спрос на её продукцию интегрирован в базовые производственные цепочки.
Структура спроса: химия как скрытый драйвер
В отличие от многих отраслей, химическая промышленность редко работает напрямую с конечным потребителем. Её продукция — преимущественно сырьё и полуфабрикаты для других секторов. По оценкам экспертов, до 70% химической продукции используется в смежных отраслях. Это делает химию зависимой от общего состояния экономики.
Основные потребители химической продукции
К 2025–2026 годам в России сформировались устойчивые группы потребителей:
- Нефтегазовый сектор — крупнейший заказчик реагентов, ингибиторов коррозии, ПАВ и полимеров для всех этапов добычи и транспортировки
- Строительство — второй по значимости потребитель ПВХ, пластиков, композитов и ЛКМ
- Агропромышленный комплекс — стабильно увеличивает потребление удобрений и средств защиты растений
Значимыми потребителями также остаются:
- Машиностроение (полимеры, композиты, покрытия)
- ЖКХ (реагенты для водоочистки)
География спроса: региональные особенности
Производство и потребление химии сосредоточены в регионах с тремя ключевыми факторами:
- Близость к сырьевым ресурсам
- Развитая транспортная и энергетическая инфраструктура
- Наличие промышленных кластеров и квалифицированных кадров
Эта логика определяет региональную специализацию:
➔ Поволжье: центр нефтехимии
На долю Поволжья приходится более 40% нефтехимического производства страны.
➔ Татарстан: лидер полимеров
Республика Татарстан — ключевой центр глубокой переработки углеводородов. Развитая сырьевая база и инвестиции сделали регион центром полимерной индустрии.
➔ Башкортостан: диверсифицированный кластер
Республика обеспечивает до 11,4% переработки нефти и выпускает широкий спектр продукции — от полиэтилена до синтетических каучуков. Здесь сформировался диверсифицированный химический кластер.
➔ Урал: база минеральной химии
Пермский край — центр производства удобрений и неорганической химии. Кластер специализируется на удобрениях и минеральной химии.
➔ Сибирь: спрос от нефтегаза
Тюменская область — крупнейший потребитель промышленной химии для добычи и транспортировки углеводородов.
➔ Иркутская область: перспективный узел
Восточная Сибирь развивает проекты газохимии. Иркутск становится растущим центром газохимии с экспортной ориентацией.
Региональная сегментация спроса
Спрос на химическую продукцию варьируется по макрорегионам:
- Север и Западная Сибирь — реагенты и ПАВ для нефтегаза
- Юг России — агрохимия для АПК
- Центральная Россия — строительные материалы и пластики
- Дальний Восток — растущий спрос на логистические решения
Ключевые конкурентные сегменты
Чётко выделяются направления, определяющие развитие отрасли:
- Полимеры (полиэтилен, полипропилен, ПВХ)
- Специализированная химия для нефтегаза
- Реагенты для водоподготовки
- Композиты и инновационные материалы
- Агрохимия
Объединяющий фактор — сочетание импортозамещения и стабильного спроса, значительная часть которого формируется государством и корпорациями.
➔ Полимеры: основа промышленности
Полимерная продукция остаётся крупнейшим сегментом. Полиэтилен, полипропилен и ПВХ применяются во всех отраслях — от строительства до упаковки. Высокий спрос поддерживается:
- Инфраструктурными проектами
- Развитием упаковочной индустрии
- Ростом внутреннего производства
Это массовый рынок с устойчивым спросом и высокой конкуренцией.
➔ Спецхимия: критичный элемент нефтегаза
Специализированные химические составы используются на всех этапах:
- Бурение скважин
- Интенсификация добычи
- Транспортировка сырья
Сегмент формируется как инфраструктурно необходимый рынок с гарантированным спросом.
➔ Водоподготовка: государственно-ориентированный сегмент
Спрос формируют два блока:
- Коммунальная инфраструктура (ЖКХ)
- Промышленные предприятия
Особенность сегмента — высокая доля государственных закупок. Это рынок с предсказуемым спросом и зависимостью от тендеров.
➔ Композиты: технологический приоритет
Развитие композитов связано с задачами технологической независимости в авиации, машиностроении и ОПК.
Сегмент поддерживается государством через инвестиционные программы. Композиты формируют рынок с высокой добавленной стоимостью.
➔ Агрохимия: экспортный потенциал
Стабильный сегмент благодаря роли России как крупного экспортёра сельхозпродукции. Агрохимия сочетает:
- Устойчивый внутренний спрос
- Значительные экспортные возможности
Итог: конкуренция смещается в сторону сложной химии
Массовые сегменты сохраняют объёмы, но борьба за маржу и технологическое лидерство концентрируется вокруг:
- Специализированной химии
- Материалов с высокой добавленной стоимостью
- Продуктов для государственного спроса
Доступ к госзаказу: механизмы участия
Государственные закупки — ключевой канал сбыта для химической продукции, особенно в сегментах инфраструктуры, нефтегаза и ЖКХ. Формально рынок открыт, но имеет высокие барьеры входа.
Цифровая инфраструктура: обязательное условие
Первый этап — подключение к государственной системе через Единую информационную систему (ЕИС) (zakupki.gov.ru). Участник должен быть аккредитован на электронных площадках:
- Сбер-А
- РТС-тендер
- ТЭК-Торг
Юридические требования
Компания должна:
- Иметь регистрацию как юрлицо или ИП
- Отсутствие банкротства
- Отсутствие критической задолженности перед бюджетом
На практике добавляется негласное условие — наличие подтверждённого опыта поставок.
Документация: ключевой барьер
Стандартный пакет включает:
- Сертификаты соответствия (ГОСТ или ТУ)
- Паспорта безопасности (MSDS)
- Протоколы лабораторных испытаний
- Лицензии для опасных веществ
Особенность химии: жёсткий контроль качества
Для критичных продуктов (нефтегазовые реагенты, водоочистка) действуют дополнительные требования:
- Подтверждение химического состава
- Стабильность характеристик между партиями
- Обязательные лабораторные испытания
Участие невозможно без собственной или партнёрской лабораторной базы.
Реальные барьеры рынка
Формально система построена на прозрачности, но технологическая специфика химии создаёт дополнительные сложности. Успешными участниками становятся:
- Компании с налаженным производством
- Поставщики с опытом работы с крупными заказчиками
- Производители, способные гарантировать качество на всех этапах
Тендерный рынок химии требует сочетания юридической, технологической и организационной экспертизы.
Примеры тендеров (2025–2026)
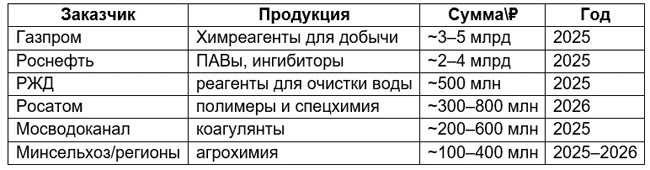
Основной объём — в госкомпаниях
Реестр Минпромторга: ключ к рынку
Главный фактор конкурентоспособности — статус продукции в реестре российской промышленной продукции (Постановление №719). Этот механизм определяет, какие товары считаются «российскими» и получают приоритет в госзакупках.
Статус «российского»: конкурентное преимущество
Включение в реестр позволяет:
- Участвовать в закупках с преференциями
- Получать ценовые преимущества
- Работать в условиях импортных ограничений
Во многих случаях наличие записи в реестре — обязательное условие допуска к тендеру.
Категории продукции для реестра
Для химической отрасли ключевые позиции:
- Полимеры (полиэтилен, полипропилен, ПВХ)
- Пластмассы и изделия из них
- Химические реагенты
- Специализированная промышленная химия
Балльная система локализации
С 2020-х годов действует балльная система оценки:
- Технологические операции (синтез, переработка, упаковка) оцениваются баллами
- Установлен минимальный порог для признания продукции российской
Дополнительно учитываются:
- Выполнение ключевых операций в РФ
- Происхождение сырья и компонентов
Сложности подтверждения локализации
Химическая отрасль сталкивается с максимальными трудностями при включении в реестр из-за:
Зависимости от импортного сырья
- Импортные катализаторы
- Добавки и присадки
- Технологические компоненты
Сложности технологических процессов
Многоступенчатость производства часто включает операции за пределами России.
Ограничения балльной системы
Предприятия не всегда могут набрать необходимый порог баллов.
Использование импортного оборудования
- Зарубежные реакторы
- Линии переработки
- Специализированное оборудование
Трудоёмкость подтверждения
Процедура требует предоставления:
- Технических условий (ТУ)
- Описания технологических процессов
- Схем производства
- Подтверждения цепочек поставок сырья
Итог: доступ к госзаказу зависит от статуса продукции, а вход на рынок требует инвестиций не только в производство, но и в подтверждение локализации.
Вопросы производителей и господдержка
1. Бюджет и цели нацпроекта «Новые материалы и химия»?
Государственная программа развития химической промышленности с бюджетом 780 млрд руб. до 2030 года. Основные цели: импортозамещение, создание новых материалов, обеспечение технологической независимости.
2. Приоритетные направления финансирования?
Поддержка фокусируется на: полимерах и их переработке, композитах, специализированной химии, редких материалах, газохимии.
3. Кто может получить финансирование?
Производственные компании, химические предприятия и инвестпроекты в отрасли.
4. Инструменты поддержки?
Основные механизмы: займы ФРП под 1–5% годовых, СПИК (налоговые льготы и гарантированный спрос), субсидии на НИОКР и компенсацию затрат.
5. Требования для получения финансирования?
Ключевые условия: локализация производства в РФ, инвестиционный характер проекта, приоритетность продукта (полимеры, спецхимия, композиты).
6. Поддержка переработки полимеров?
В 2025 году выделено 24 млрд руб. для переработчиков пластмасс, производителей упаковки и композитных производств. Финансирование покрывает оборудование и разработку материалов.
7. Перспективные ниши для производителей?
Основные точки роста: нефтехимия, реагенты для нефтегаза, водоочистка, полимеры. Обязательные условия: включение в реестр Минпромторга, сертификация, работа через ЭТП.
Торгс: мнение эксперта:
«Для производителей полимеров и спецхимии включение в реестр Минпромторга — обязательное условие доступа к госзакупкам. Мы специализируемся на сопровождении этой процедуры: помогаем собрать документы, пройти экспертизу и получить статус отечественного производителя. Это гарантирует участие в тендерах без бюрократических ошибок и открывает доступ к крупным контрактам с государственными заказчиками.»