Данные критерии не распространяются на интегральные схемы, предназначенные для использования в стратегически значимых системах военного, двойного и специального
Часть «ПРАВИТЕЛЬСТВО РОССИЙСКОЙ ФЕДЕРАЦИИ ПОСТАНОВЛЕНИЕ от 17 июля 2015 года N 719О подтверждени…». Не весь акт целиком.
 Данные критерии не распространяются на интегральные схемы, предназначенные для использования в стратегически значимых системах военного, двойного и специального назначения.
(Сноска дополнительно включена с 19 августа 2016 года постановлением Правительства Российской Федерации от 9 августа 2016 года N 764)
 Подтверждением наличия у юридического лица - налогового резидента стран - членов Евразийского экономического союза прав на конструкторскую и техническую документацию в объеме, достаточном для производства, модернизации и развития соответствующей продукции, являются следующие документы:
в случае создания конструкторской и технической документации собственными силами юридического лица - приказ о разработке комплекта конструкторской и технической документации;
в случае приобретения готовой конструкторской и технической документации предприятием - изготовителем продукции у предприятия - разработчика конструкторской и технической документации на продукцию - договор купли-продажи или договор поставки товара, а также акт передачи конструкторской и технической документации на продукцию, являющийся неотъемлемой частью одного из указанных договоров;
в случае выполнения работ по разработке предприятием - разработчиком конструкторской и технической документации на продукцию для предприятия - изготовителя продукции - договор подряда или договор на выполнение опытно-конструкторских и технологических работ, а также акт передачи результатов работ (конструкторской и технической документации на продукцию), являющийся неотъемлемой частью одного из указанных договоров;
в случае наличия в составе конструкторской и технической документации на продукцию секрета производства (ноу-хау) - договор об отчуждении исключительного права на секрет производства или лицензионный договор о предоставлении права использования секрета производства.
(Сноска дополнительно включена с 17 мая 2017 года постановлением Правительства Российской Федерации от 10 мая 2017 года N 550)
 Сноска дополнительно включена с 4 июля 2017 года постановлением Правительства Российской Федерации от 22 июня 2017 года N 734; исключена с 8 сентября 2018 года - постановление Правительства Российской Федерации от 28 августа 2018 года N 1021.
 При условии соответствия критериям определения страны происхождения товаров, предусмотренных Правилами определения страны происхождения товаров, являющимися неотъемлемой частью Соглашения о Правилах определения страны происхождения товаров в Содружестве Независимых Государств от 20 ноября 2009 г.
(Сноска дополнительно включена с 12 января 2019 года постановлением Правительства Российской Федерации от 29 декабря 2018 года N 1738)
 Принадлежность судна определяется на основании классификационного свидетельства в соответствии с символом класса.
Для продукции судостроения, включенной в группу 30.11 в соответствии с Общероссийским классификатором продукции по видам экономической деятельности ОК 034-2014 (КПЕС 2008) и предусмотренной разделом XVIII настоящего приложения, за исключением продукции судостроения, классифицируемой кодом по ОК 034-2014 (КПЕС 2008) 30.11.31.130, и продукции судостроения, договор на строительство которой заключен ранее 13 апреля 2019 г., применяются требования указанного раздела в редакции постановления Правительства Российской Федерации от 17 июля 2015 г. № 719 "О подтверждении производства российской промышленной продукции", действовавшей на дату заключения договора на строительство.
Для продукции судостроения, классифицируемой кодом по ОК 034-2014 (КПЕС 2008) 30.11.31.130, за исключением продукции судостроения, дата закладки киля которой произведена ранее 13 апреля 2019 г., применяются требования указанного раздела в редакции постановления Правительства Российской Федерации от 17 июля 2015 г. № 719 "О подтверждении производства российской промышленной продукции", действовавшей на дату закладки киля.
Для продукции судостроения, классифицируемой кодом по ОК 034-2014 (КПЕС 2008) 30.11.31.130, дата закладки киля которой произведена ранее 13 апреля 2019 г., применяются требования указанного раздела в редакции постановления Правительства Российской Федерации от 28 марта 2019 г. № 351 "О внесении изменений в приложение к постановлению Правительства Российской Федерации от 17 июля 2015 г. № 719".
Для продукции судостроения, включенной в группу 30.11 в соответствии с ОК 034-2014 (КПЕС 2008) и предусмотренной разделом XVIII настоящего приложения, договор на строительство которой заключен ранее 13 апреля 2019 г., применяются требования указанного раздела в редакции постановления Правительства Российской Федерации от 28 марта 2019 г. № 351 "О внесении изменений в приложение к постановлению Правительства Российской Федерации от 17 июля 2015 г. № 719".
Для иной продукции, предусмотренной разделом XVIII настоящего приложения, применяются требования указанного раздела в редакции постановления Правительства Российской Федерации от 17 июля 2015 г. № 719 "О подтверждении производства российской промышленной продукции", действовавшей на дату заключения договора на изготовление и (или) поставку.
(Сноска дополнительно включена с 13 апреля 2019 года постановлением Правительства Российской Федерации от 28 марта 2019 года N 351; в редакции, введенной в действие с 18 апреля 2026 года постановлением Правительства Российской Федерации от 31 марта 2026 года N 351)
 Затраты на научно-исследовательские и опытно-конструкторские работы определяются как затраты на научно-исследовательские, опытно-конструкторские и технологические работы, выполненные собственными силами и (или) по договору с заказчиком указанных работ, включающие:
(Абзац в редакции, введенной в действие с 25 декабря 2019 года постановлением Правительства Российской Федерации от 14 декабря 2019 года N 1674; в редакции, введенной в действие с 29 декабря 2020 года постановлением Правительства Российской Федерации от 18 декабря 2020 года N 2170)
стоимость материально-производственных запасов и услуг сторонних организаций и лиц, используемых при выполнении указанных работ;
затраты на заработную плату и другие выплаты работникам, непосредственно занятым при выполнении указанных работ по трудовому договору;
отчисления на социальные нужды (в том числе единый социальный налог);
стоимость специального оборудования и специальной оснастки, предназначенных для использования в качестве объектов испытаний и исследований;
амортизацию объектов основных средств и нематериальных активов, используемых при выполнении указанных работ;
затраты на содержание и эксплуатацию научно-исследовательского оборудования, установок и сооружений, других объектов основных средств и иного имущества, связанного с выполнением научно-исследовательских, опытно-конструкторских и технологических работ, включая расходы по проведению испытаний;
общехозяйственные расходы, в случае, если указанные расходы непосредственно связаны с выполнением научно-исследовательских, опытно-конструкторских и технологических работ, включая расходы на проведение испытаний;
затраты на подготовку и разработку производства прототипов и первых несерийных моделей машин и компонентов, предназначенных для проведения разных видов испытаний автомобилей и их узлов, не предназначенных для серийного производства;
затраты на конструкторское сопровождение серийного производства автомобилей и компонентов, в том числе на разработку мероприятий по повышению потребительских свойств;
затраты на разработку конструкторской документации на модернизированные модели;
затраты на повышение качества продукции (конструкторский контроль качества, разработка программ качества, выполнение планов совершенствования системы качества, проведение квалификационных испытаний по результатам технологической подготовки производства, анализ результатов контрольных испытаний);
затраты на сертификацию продукции;
затраты на разработку программы импортозамещения компонентов и технологий, используемых для производства продукции компании;
затраты на разработку, закупку и обновление программного обеспечения для проектирования продукции, специальной оснастки для проведения стендовых испытаний продукции, инструмента и оснастки для организации технологической подготовки производства и процессов;
расходы на разработку программы передачи и размещения производства автокомпонентов у поставщиков, включая расходы на проведение аудита процессов производства поставщиков продукции;
расходы на проектирование инструмента и оснастки для организации технологической подготовки производства;
расходы на проектирование и изготовление специальной оснастки для проведения стендовых испытаний;
расходы на создание (модернизацию) испытательных дорог и иной инфраструктуры (не относящихся к понятиям "здания и сооружения"), непосредственно используемых при проведении испытаний, которые определены как соответствующий вид работ в ГОСТ Р 15.301-2016 "Система разработки и постановки продукции на производство. Продукция производственно-технического назначения. Порядок разработки и постановки продукции на производство";
расходы на инжиниринг, подготовку производства (технологическую подготовку производства), за исключением расходов на строительство зданий и сооружений, а также на закупку производственного оборудования, производство оснастки;
расходы на сопровождение серийного производства, включающее: проведение типовых, эксплуатационных, ресурсных испытаний продукции серийного производства, подконтрольной эксплуатации в реальных условиях, кратких контрольных и длительных испытаний серийной продукции, периодических испытаний узлов, контрольных сборок продукции;
прочие расходы, непосредственно связанные с выполнением научно-исследовательских, опытно-конструкторских и технологических работ, включая расходы на проведение испытаний.
(Сноска дополнительно включена с 7 июня 2019 года постановлением Правительства Российской Федерации от 25 мая 2019 года N 661)
 - коды относятся к сфере ведения Министерства энергетики Российской Федерации;
(Сноска дополнительно включена с 24 марта 2020 года постановлением Правительства Российской Федерации от 12 марта 2020 года N 267)
 Баллы за научно-исследовательские и опытно-конструкторские работы рассчитываются по следующей формуле и являются целым числом:
 ,
где:
 - совокупный объем расходов на научно-исследовательские и опытно-конструкторские работы, выполненные на территории Российской Федерации, юридического лица - производителя продукции, указанной в разделе II настоящего приложения (далее - юридическое лицо - производитель продукции), понесенных на территории Российской Федерации за расчетный период, которые определяются как расходы на научно-исследовательские, опытно-конструкторские и инжиниринговые работы, выполненные собственными силами, включая выполненные по договору с основным обществом (материнской компанией иностранной или российской), и (или) по договору юридического лица - производителя продукции с исполнителем о научно-исследовательских, опытно-конструкторских и инжиниринговых работах, включая аффилированных с юридическим лицом - производителем продукции лиц, и (или) поставщиком автомобильных компонентов, номинированным юридическим лицом - производителем продукции, указанной в разделе II настоящего приложения, по направлениям в области автомобилестроения, указанным в настоящей сноске, при условии подтверждения юридическим лицом - производителем продукции использования соответствующих автомобильных компонентов при производстве продукции, указанной в разделе II настоящего приложения, а также расходы на научно-исследовательские, опытно-конструкторские и инжиниринговые работы, понесенные иностранной материнской компанией российского юридического лица - производителя продукции на территории Российской Федерации или понесенные российской материнской компанией в отношении продукции российского юридического лица - производителя продукции на территории Российской Федерации, включающие следующие виды расходов:
стоимость материально-производственных запасов и услуг сторонних организаций и лиц, используемых при выполнении научно-исследовательских, опытно-конструкторских и инжиниринговых работ;
расходы на заработную плату и другие выплаты работникам, непосредственно занятым при выполнении научно-исследовательских, опытно-конструкторских работ и инжиниринговых работ по трудовому договору, отчисления на социальные нужды;
стоимость специального оборудования и специальной оснастки, предназначенных для использования при выполнении научно-исследовательских, опытно-конструкторских и инжиниринговых работ;
амортизация объектов основных средств и нематериальных активов, используемых для выполнения научно-исследовательских, опытно-конструкторских и инжиниринговых работ (за исключением зданий, сооружений и оборудования, используемых при производстве продукции), начисленных за период, определяемый как количество полных календарных месяцев в расчетном периоде, в течение которых указанные основные средства и нематериальные активы использовались исключительно для выполнения научно-исследовательских, опытно-конструкторских и инжиниринговых работ;
расходы на содержание и эксплуатацию научно-исследовательского оборудования, установок и сооружений, других объектов основных средств и иного имущества, используемого для выполнения научно-исследовательских, опытно-конструкторских и инжиниринговых работ, включая расходы на проведение испытаний;
общехозяйственные расходы, в случае если указанные расходы непосредственно связаны с выполнением научно-исследовательских, опытно-конструкторских и инжиниринговых работ, включая расходы на проведение испытаний;
прочие расходы (расходы на командировки и услуги внутренних подразделений), непосредственно связанные с выполнением научно-исследовательских, опытно-конструкторских и инжиниринговых работ, включая расходы на проведение испытаний.
Указанные виды расходов могут быть учтены в качестве расходов на научно-исследовательские, опытно-конструкторские и инжиниринговые работы по следующим направлениям в области автомобилестроения (в том числе транспортных средств в соответствии с техническим регламентом Таможенного союза "О безопасности колесных транспортных средств" (ТР ТС 018/2011), принятым решением Комиссии Таможенного союза от 9 декабря 2011 г. № 877, относящихся к категории транспортных средств 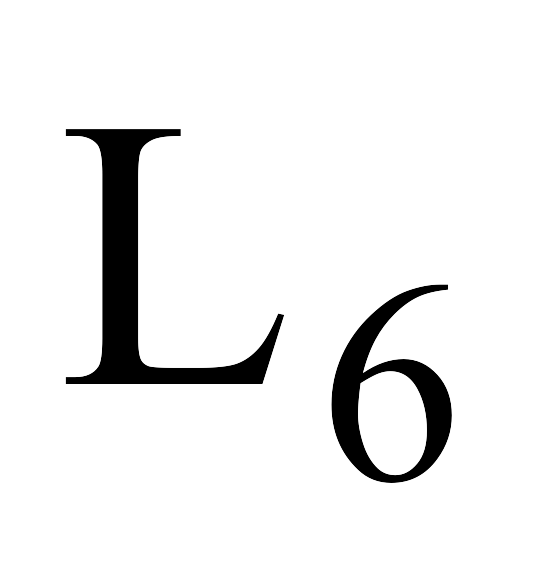 ,
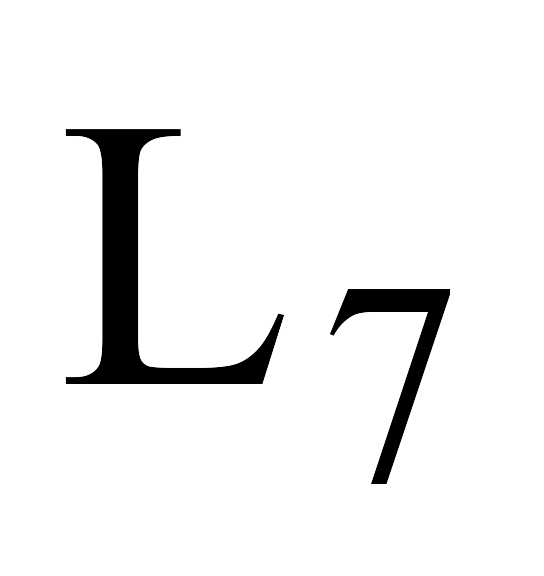 ):
разработка продукта;
разработка, подготовка производства и изготовление прототипов и опытных образцов (не подлежащих реализации) автотранспортных средств и автомобильных компонентов, предназначенных для проведения разных видов испытаний автомобилей и их узлов, не предназначенных для серийного производства;
конструкторское сопровождение серийного производства автомобилей и автомобильных компонентов, в том числе разработка мероприятий по повышению потребительских свойств;
разработка конструкторской документации на модернизированные модели;
повышение качества продукции (за исключением контроля качества серийной продукции, выполняемого в рамках процесса ее производства) (конструкторский контроль качества, разработка программ качества, выполнение планов совершенствования системы качества, проведение квалификационных испытаний по результатам технологической подготовки производства, анализ результатов контрольных испытаний, в том числе в части валидационных работ в отношении новых поставщиков компонентов);
сертификация продукции автомобилестроения, производимой или планируемой к производству юридическим лицом - производителем продукции на территории Российской Федерации (не включает сертификацию систем предприятия);
разработка программ, проектов, мероприятий и планов по импортозамещению автомобильных компонентов и технологий, используемых для производства продукции компании;
разработка, закупка и обновление программного обеспечения для проектирования продукции, инструмента и оснастки, моделирования технологических процессов и разработки технологической документации;